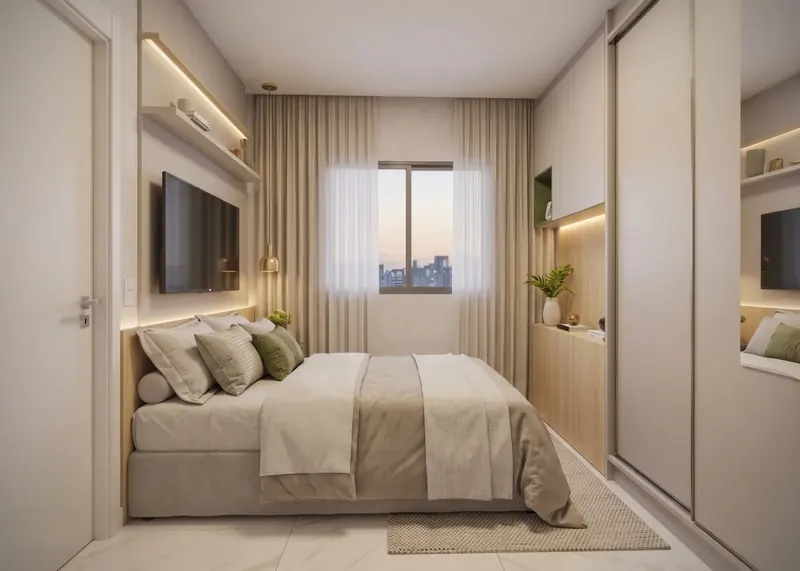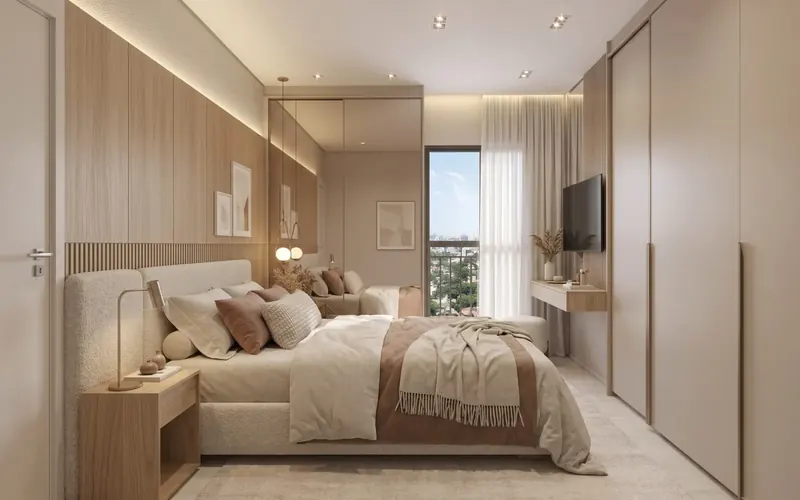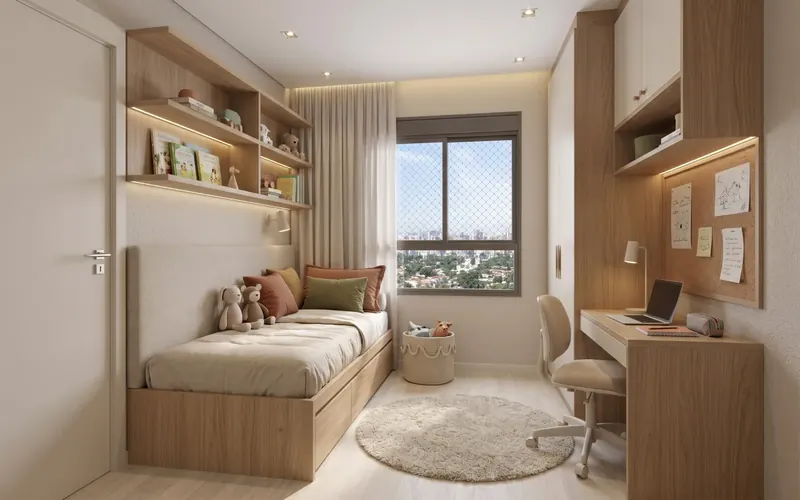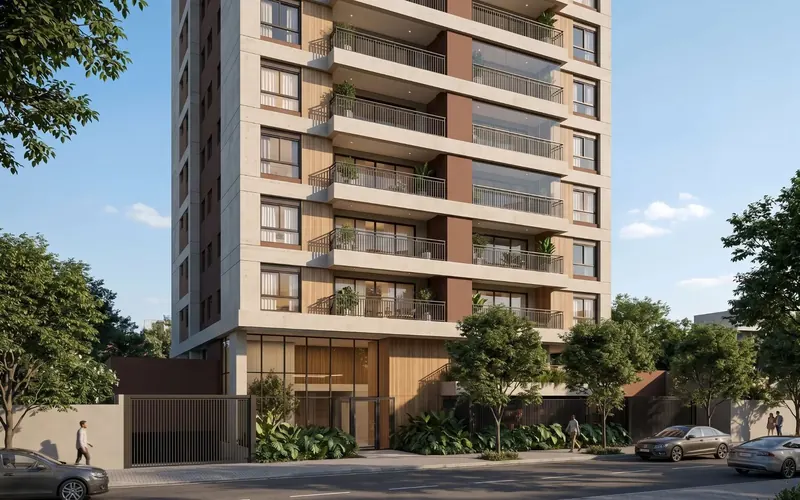
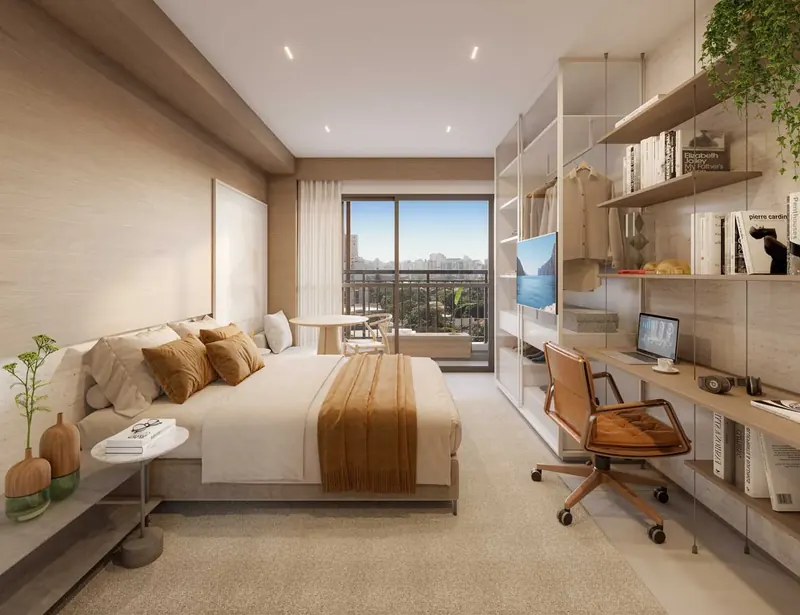
R$ 350.000
Studio · 28 m²
PARCELA INICIAL REDUZIDA
R$ 897 /mês
Com o consórcio imobiliário, você transforma disciplina em ativo imobiliário, sem precisar de grande capital inicial, sem abrir mão da sua qualidade de vida.
Grátis · Sem compromisso
EXISTE UM PADRÃO
E isso raramente tem a ver com o tamanho do salário.Tem a ver com comportamento, e comportamento se aprende.

Você tem renda, mas não tem ativos
A sua segurança financeira não depende só do quanto você ganha, mas do que você faz com o que ganha.

Imprevistos e mudanças não avisam
Sem patrimônio, ou dependendo só do salário, um imprevisto vira crise e uma mudança de planos vira sonho adiado.

Poupar é mais difícil do que parece
Sem um mecanismo que separe o dinheiro antes de gastar, poupar vira exceção e o patrimônio fica para depois.
É pensando nisso que desenvolvemos o método Fruto.
Método Fruto
Construir riqueza exige disciplina para comprometer parte da sua renda todo mês, antes de gastá-la, e estratégia para usar o consórcio como alavanca e conquistar o seu patrimônio imobiliário.
Na prática, o método funciona em 4 etapas
Parcela
A parcela mensal faz você poupar antes de gastar, sem precisar pensar.
Contemplação
Contemplado por sorteio ou lance, sua carta rende até ~95% do CDI enquanto você escolhe o imóvel.
Imóvel
Com a carta na mão, escolha sem pressa o imóvel ideal, para morar ou alugar.
Renda
Alugado, gera renda para reinvestir. Morando, o aluguel que você economiza fica com você.
O consórcio é a ferramenta por trás do método, e os números do mercado mostram por quê.
Por que consórcio?
InfoMoney
Consórcio imobiliário ganha espaço entre investidores e amplia seus usos
Liquidez ganha peso nessa escolha, que precisa de planejamento dentro da estratégia de cada investidor
Carla Carvalho · out/2026
Ler artigo completo →E na prática, o que uma carta de crédito pode comprar.
Imóveis possíveis
R$ 350.000
Studio · 28 m²
PARCELA INICIAL REDUZIDA
R$ 897 /mês
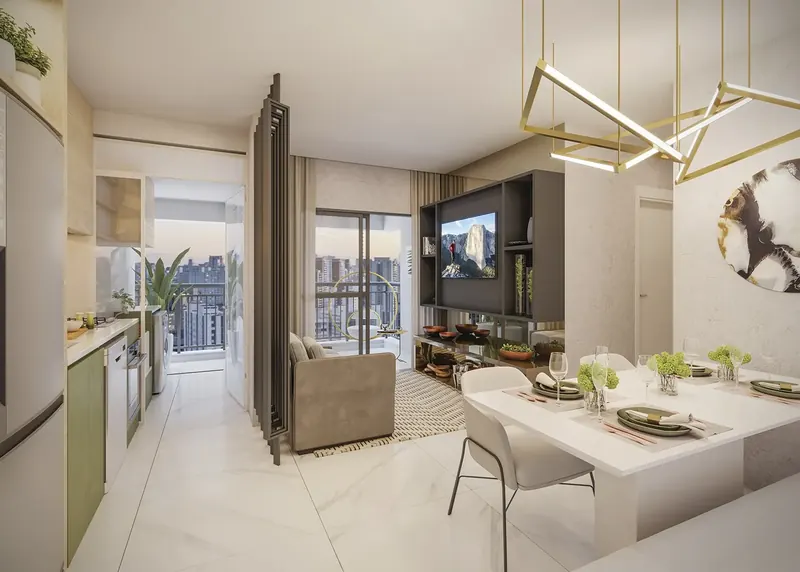
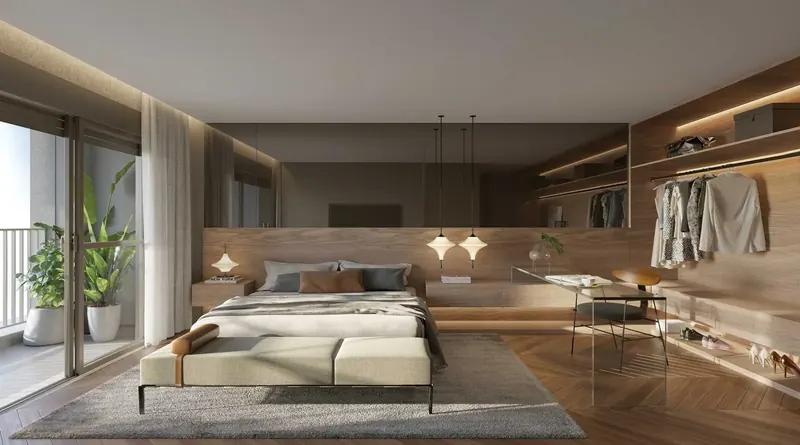
R$ 500.000
1 quarto · 40 m²
PARCELA INICIAL REDUZIDA
R$ 1.281 /mês
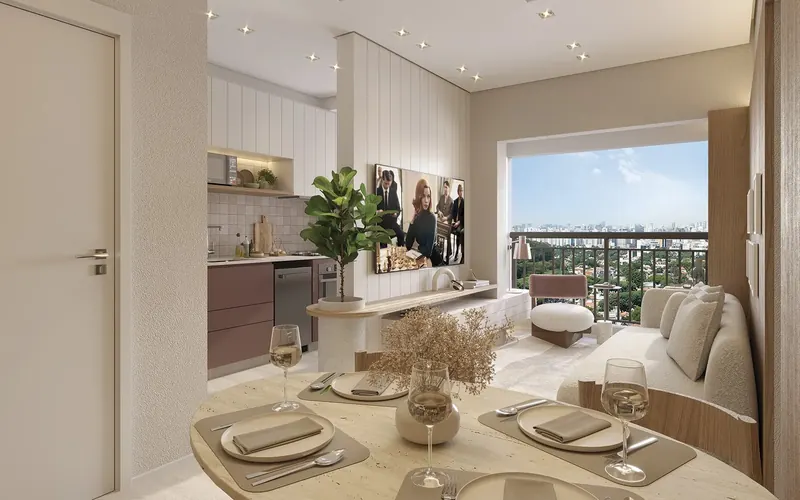
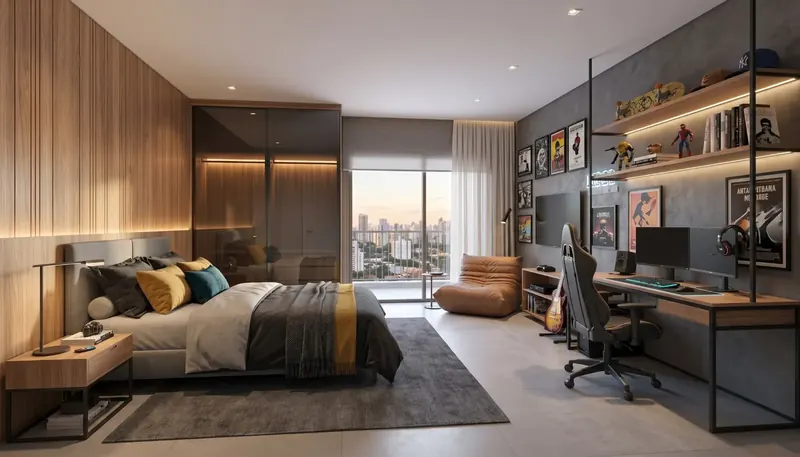
R$ 1.000.000
2 quartos · 85 m²
PARCELA INICIAL REDUZIDA
R$ 2.563 /mês
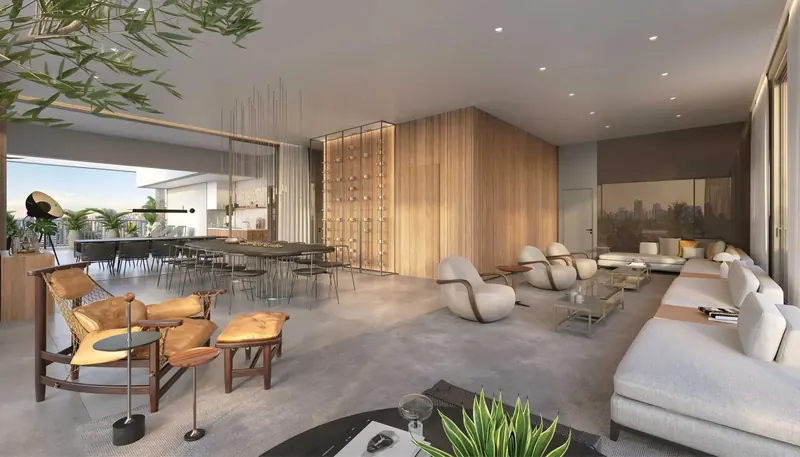
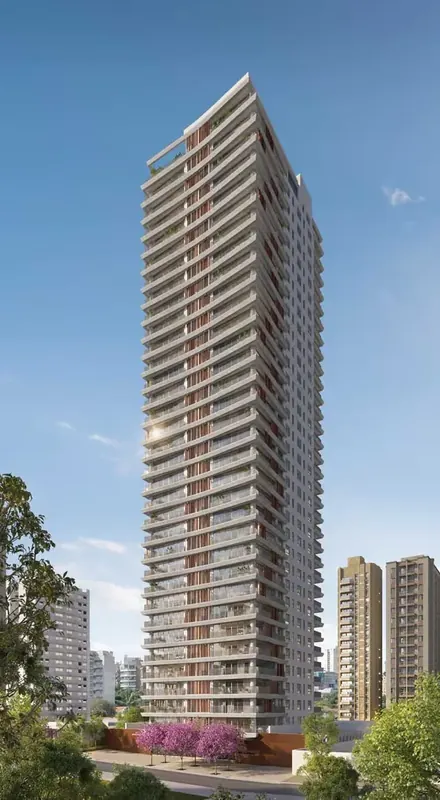
R$ 2.500.000
3 quartos · 250 m²
PARCELA INICIAL REDUZIDA
R$ 6.406 /mês
Imóveis ilustrativos. Parcelas aproximadas, com redução de 50% até a contemplação, calculadas sobre uma carta de crédito do mesmo valor, em 20 anos e com taxa de administração de 23%, sem seguro. Sujeitas à análise e às regras da administradora.
Agora, veja como isso funciona nos números.
Simulador
IMÓVEL SIMULADO
R$ 1.000.000
SE EU FOR CONTEMPLADO EM
Você pagou 13% do seu imóvel e o inquilino 87%.
DAQUI A 20 ANOS
Seu investimento ao longo de 20 anos
Abaixo de zero: o que saiu do seu bolso (parcelas − aluguel). Acima de zero: lucro com aluguel. O imóvel (patrimônio) fica fora desta linha e entra no resultado ao lado. Na faixa clara, que vai até 5 anos (25% do prazo), você só paga parcela.
Toque no gráfico para ver o detalhe de cada ano
Parcela com reajuste de 3% ao ano e aluguel acompanhando a valorização de 5% ao ano do imóvel; os valores do quadro ao lado são os iniciais.
Simulação ilustrativa. Consórcio: 20 anos, taxa de administração de 23% e parcelas reajustadas em 3% ao ano (reajuste fixo do plano, estimativa), sem seguro ou fundo de reserva. Financiamento: tabela SAC, juros de 12% ao ano e entrada de 20%, sem seguros e taxas. Redução de parcela: paga-se 50% da parcela até a contemplação, sem limite de prazo (premissa avançada); na contemplação a parcela volta a ser inteira, acrescida do valor diferido, conforme as regras da administradora. A contemplação, por sorteio ou lance, não é garantida. Aluguel: estimativa líquida de 0,7% do valor do imóvel ao mês (locação por temporada, tipo Airbnb), sem garantia de ocupação. Sujeito à análise e às regras da administradora.
E o que acontece depois do primeiro imóvel?
novo ciclo
Em cada ciclo: parcela inicial de R$ 1.281 e carta de R$ 500 mil
Início do ciclo
Após contemplação
Neste exemplo, você teria 5 imóveis, R$ 2,5 milhões de patrimônio e uma sobra estimada de R$ 8.530 por mês.
Exemplo ilustrativo, com carta de R$ 500 mil por ciclo e valores de hoje, supondo que cada imóvel seja contemplado e alugado antes do ciclo seguinte. O aluguel é uma estimativa líquida e não é garantido: depende de ocupação, dos custos do imóvel (condomínio, IPTU, taxas de plataforma, períodos vagos) e do mercado. Sem reajustes ou seguro. A contemplação depende de sorteio ou lance e não é garantida. Não é promessa de rentabilidade.
Se isso fez sentido, agende uma conversa. Faremos uma análise honesta do seu momento.
CONHEÇA A FRUTO
“Passei 20 anos trabalhando sem construir patrimônio. Ganhava bem, mas não conseguia poupar: o dinheiro entrava e, sem eu perceber, ia embora. Não faltava renda, faltava disciplina e um método. Criei a Fruto para quem vive o mesmo: com um plano claro, disciplina e o consórcio como ferramenta, do primeiro imóvel à renda que sustenta a sua liberdade.”
Por que
a Fruto?
Metodologia
Um plano estratégico em que cada parcela aproxima você do seu imóvel, da sua renda e da liberdade financeira, com acompanhamento contínuo.
Transparência
Explicamos tudo com clareza: sem letras miúdas, sem promessas milagrosas e sem venda a qualquer custo.
Tecnologia
Tecnologia e dados para simular cenários e acompanhar sua evolução. Decisões com base em números, não em sorte.
HISTÓRIAS DE SUCESSO
Histórias ilustrativas. Os depoimentos oficiais entram em breve.
Eu ganhava bem, mas morava de aluguel e sentia que não construía nada. Financiar com esses juros estava fora de questão. No consórcio, sem juros, vi o caminho da casa própria.
Eu ganho bem, mas não tinha nada sólido nem tempo para cuidar de imóvel. O consórcio não exige gestão, só decisão. Hoje estou construindo a renda passiva que quero ter aos 65 anos.
Eu já tinha imóvel quitado, mas sabia que podia ter construído mais. O consórcio me deu a disciplina que faltava: o boleto me obriga. Mesmo esperando, tenho a carta em mãos.
Tudo começa com uma conversa honesta sobre o seu momento.
Falar com especialista ↓AGENDE UMA CONVERSA
Fale com um especialista
Sem robô, sem script. Uma conversa real para entender o seu momento.
Contrate sua carta de crédito
Com o plano definido, você entra no consórcio certo para o seu perfil.
Construa o seu patrimônio
Com a carta, o imóvel é seu. Alugado, ele ajuda a pagar as parcelas e, depois de quitado, vira renda.
Preencha o formulário e um dos nossos especialistas entrará em contato para montar um plano personalizado para você. Ou fale direto pelo WhatsApp →
Ao preencher este formulário você está de acordo com os termos de uso e política de privacidade do site.
“Construir riqueza tem mais a ver com comportamento do que com conhecimento técnico.”
Morgan Housel, A Psicologia Financeira
YOUTUBE
Em breve, novos vídeos por aqui.
FAQ
Consórcio imobiliário é uma modalidade de compra coletiva regulada pelo Banco Central do Brasil em que um grupo de pessoas contribui com parcelas mensais para formar um fundo comum. Em assembleias mensais, participantes são contemplados por sorteio ou lance e recebem uma carta de crédito para adquirir um imóvel. Não há juros nem entrada obrigatória: o custo é uma taxa de administração de cerca de 23%, diluída em todo o prazo. A carta e as parcelas são reajustadas anualmente pela inflação, o que preserva o seu poder de compra. Em um financiamento de 20 anos a 12% ao ano, mesmo descontando a inflação, os juros passam de 60% do valor financiado.
Sim. Depois de contemplado, você usa a carta de crédito para comprar o imóvel onde vai morar, sem pagar juros: o custo é a taxa de administração, em torno de 23%, diluída nas parcelas. Enquanto aguarda a contemplação, você já está construindo patrimônio com um compromisso mensal fixo.
Existem duas formas de contemplação: por sorteio, realizado mensalmente entre todos os participantes ativos ainda não contemplados; e por lance, em que você oferta um percentual da carta de crédito para antecipar a contemplação. No lance livre, quem oferta o maior percentual dentro do grupo é contemplado naquele mês. No lance fixo, o percentual é definido pelo grupo e, entre os participantes que ofertam, a contemplação é feita por sorteio. O lance também pode ser embutido: em vez de usar recursos próprios, você usa parte da própria carta de crédito para ofertá-lo. Alguns grupos têm ainda o lance fidelidade: um lance livre reservado a quem já pagou um número mínimo de parcelas, que valoriza quem permanece no grupo. As regras de cada tipo de lance variam conforme o grupo e a administradora e estão no regulamento.
Sim. Em um imóvel de R$ 1 milhão, você precisa dar R$ 200 mil de entrada e financiar R$ 800 mil. Em 20 anos a 12% ao ano, paga cerca de R$ 964 mil só de juros. No consórcio, não há entrada obrigatória, e a taxa de administração gira em torno de 23%, ou seja, R$ 230 mil em valores de hoje, que, com os reajustes anuais, somam cerca de R$ 370 mil ao longo do prazo. Uma diferença de quase R$ 600 mil saindo do seu bolso. Mesmo descontando a inflação, para comparar em reais de hoje, os juros do financiamento equivalem a cerca de R$ 440 mil, quase o dobro do custo do consórcio. Em 30 anos de financiamento, os juros nominais superam R$ 1,4 milhão, mais do que o valor do próprio imóvel.
Não. No consórcio imobiliário não há entrada obrigatória. Você começa pagando a parcela mensal e aguarda a contemplação, por sorteio ou lance. Diferente do financiamento, que costuma exigir 20% do valor do imóvel logo de início. Para um imóvel de R$ 1 milhão, isso significa não precisar ter R$ 200 mil disponíveis de entrada.
Você mantém o imóvel onde mora e usa a carta de crédito para adquirir outro imóvel para alugar. É a alavancagem imobiliária: a partir da contemplação, a renda do aluguel ajuda a pagar as parcelas restantes do consórcio. Quanto ela cobre depende do aluguel e do prazo do grupo. Com rentabilidade típica entre 0,5% e 0,7% ao mês, o aluguel pode cobrir parte relevante da parcela ou até a parcela inteira. Depois da quitação do imóvel, o aluguel vira 100% renda passiva para você desfrutar.
O boleto mensal do consórcio funciona como um compromisso fixo, igual a uma conta que você sabe que vai pagar. Como Morgan Housel explica em 'A Psicologia Financeira': construir riqueza tem mais a ver com comportamento do que com conhecimento técnico. O consórcio transforma boa intenção em compromisso real, retirando o dinheiro antes que você o gaste.
Não há prazo garantido. A contemplação acontece por sorteio mensal ou por lance, quando você oferta um percentual da carta para antecipar (livre, fixo, embutido ou, em alguns grupos, fidelidade, para quem já pagou um número mínimo de parcelas). O importante é que desde o primeiro mês você já está construindo patrimônio, independentemente do momento da contemplação.
Não. A Fruto atua como representante e parceira de administradoras reguladas pelo Banco Central do Brasil. Nosso trabalho é acompanhar você da escolha da administradora e do grupo certo até a contemplação. Depois, oferecemos orientação e conteúdo para você escolher o imóvel e colocá-lo para gerar renda.
Preencha o formulário e um dos nossos especialistas entrará em contato para montar um plano personalizado para você. Ou fale direto pelo WhatsApp →
Ao preencher este formulário você está de acordo com os termos de uso e política de privacidade do site.